Почему обновленная семейная ипотека стала менее выгодной для заемщиков
По данным «Аргументов Недели», с 1 октября Минфин запустил обновлённую семейную ипотеку, привязав ставку и лимит к количеству детей.
Степан Раевский·обновлено 06 октября 2026 г.
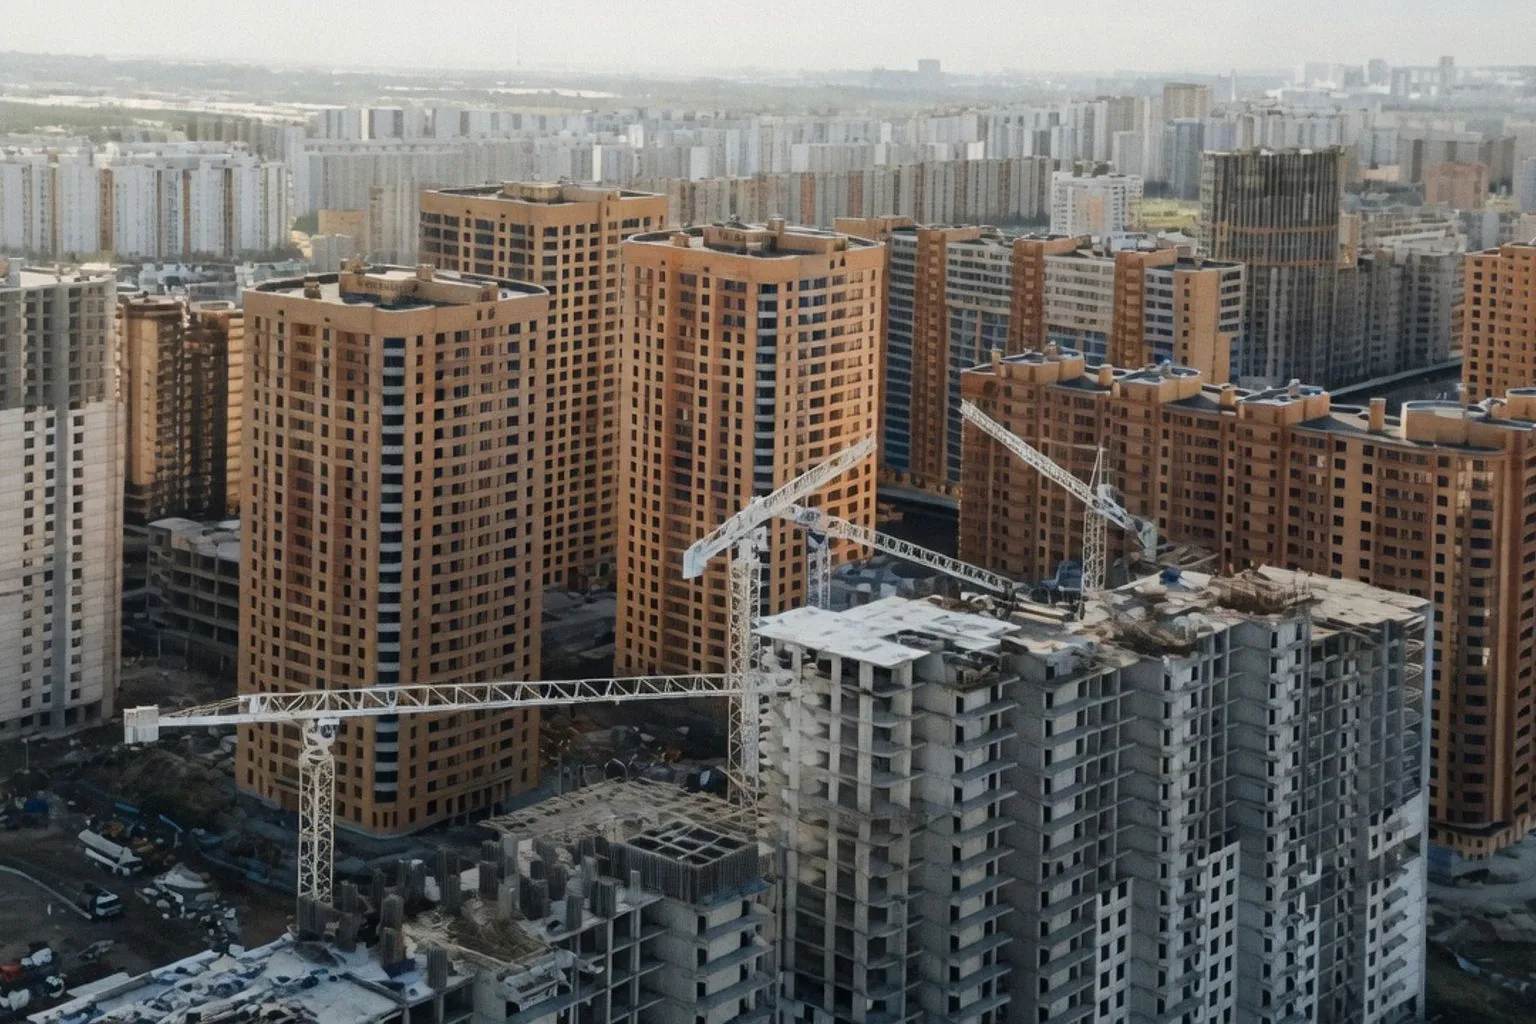
Льготная ипотека — меньше выгоды, больше рисков
Власти позиционируют программу как «адресную», однако арифметика параметров и рыночная логика работают в обратном направлении: основная выгода концентрируется у наиболее обеспеченных заёмщиков, а рост лимитов разгоняет цены на новостройки.
Матрица параметров
В регионах сетка выглядит так: пять и более детей — 2% годовых при лимите 10 млн рублей; четверо — 4%; трое — 6%, все — с потолком 10 млн. Двое детей получают 8%, но лимит снижен до 8 млн. Один ребёнок — 10% и 6 млн. В Москве, Подмосковье, Петербурге и Ленинградской области ставки на 2 п.п. выше, зато суммы достигают 12–18 млн. Ключевое изменение — срок субсидирования сокращён с 30 до 15 лет, после чего ставка возвращается к рыночной.
Арифметика платежа
Источник приводит расчёт: кредит 15 млн под 8% аннуитетом на 15 лет даёт ежемесячный платёж около 143 тыс. рублей. За весь срок заёмщик вернёт порядка 25,8 млн — переплата свыше 10,7 млн, или более 70% от тела кредита. Это базовый сценарий для семьи с двумя детьми, претендующей на максимальный региональный лимит. Снижение ставки на 2 п.п. (для семей с тремя детьми) уменьшает и платёж, и переплату на десятки процентов. Условия для семей с пятью и более детьми — 2% — выводят кредит в категорию фактически бездоходных для банка, что и объясняет жёсткие рамки по сроку и сумме.
Рыночный отклик
Субсидия снижает ставку, но одновременно расширяет платёжеспособный спрос. Застройщики реагируют ценами: разница в ежемесячном платеже компенсируется удорожанием квадратного метра, и итоговая выгода для покупателя нивелируется. Классическая цепочка «субсидия → спрос → цена» запускается сразу после публикации параметров. Первый индикатор перегрева — динамика цен на новостройки в регионах с расширенными лимитами в ближайшие один-два квартала. Второй — скорость исчерпания банковских лимитов: если деньги заканчиваются до конца года, это сигнал о превышении спроса над расчётной ёмкостью программы. Программа закрывает потребности семей с высоким доходом в крупных агломерациях и многодетных в регионах с недорогим жильём, тогда как для среднего класса ежемесячный платёж остаётся сопоставимым с полной зарплатой одного из работающих родителей на горизонте полутора десятилетий.